Guía
Cómo cobrar la plata que prestaste en Colombia
Reúne el acuerdo, la prueba de entrega y los pagos recibidos; calcula qué falta y pide una solución concreta por escrito. Si no hay pago, la ruta depende de tus soportes: proceso ejecutivo con título suficiente, monitorio en ciertos casos o un proceso declarativo.
Tu primer préstamo con PACTA, gratis
PACTA también sirve para préstamos que ya hiciste: puedes documentar la obligación con la participación del deudor. El documento queda firmado y en custodia; PACTA no presta dinero ni recibe pagos.
Cómo pedir la plata sin dañar la relación
Cobrarle a un amigo o a un familiar suele ser incómodo porque el préstamo se mezcla con la relación. Un mensaje concreto ayuda a hablar del acuerdo: cuánto falta, cuándo se debía pagar y qué respuesta necesitas.
Puedes escribir algo como esto:
No necesitas disculparte por preguntar ni añadir amenazas. Propón una fecha razonable para la respuesta y conserva la conversación. Ese plazo es una solicitud tuya; no debes presentarlo como una orden de un juzgado.
Si la respuesta es «después te pago», pide una propuesta que pueda registrarse: monto, fecha y forma de pago. Si aceptas un cambio, déjenlo por escrito y revisen qué ocurre con el acuerdo anterior. Así evitan volver a discutir lo mismo en el siguiente vencimiento.
Organiza la deuda antes de volver a cobrar
Antes de mandar otro mensaje, reúne una historia que puedas explicar sin saltos. Cuándo prestaste, cuánto entregaste, qué fecha de devolución acordaron y cuánto has recibido desde entonces.
Busca y conserva:
- El comprobante de transferencia o los soportes de entrega del dinero.
- El contrato, pagaré, letra de cambio o acuerdo de pago que exista.
- La carta de instrucciones, si se firmó un título con espacios en blanco.
- Las conversaciones en las que se habla del préstamo, su devolución o los abonos.
- Los comprobantes de pagos y los recibos que hayas entregado.
- Los datos que permitan identificar y contactar al deudor.
Una transferencia muestra un movimiento de dinero, pero no siempre explica si fue un préstamo, un regalo o el pago de otra cosa. Las conversaciones y los demás soportes ayudan a darle contexto.
Conserva los chats completos y sus archivos, no solo recortes que omitan parte del intercambio. Si el préstamo fue de $2.000.000 y recibiste $500.000 de capital, empieza por reconocer ese pago. Si existen intereses, sepáralos del capital y revisa su procedencia; no inventes un recargo para compensar la molestia.
Qué hacer si tienes un documento firmado
Revisa qué dice el documento, quién lo firmó y si la obligación ya puede exigirse. Para un proceso ejecutivo, debe existir una obligación clara, expresa y exigible respaldada por un título suficiente. No cualquier papel firmado cumple esas condiciones.
Un pagaré o una letra que reúnen los requisitos legales pueden servir para esa ruta. También pueden hacerlo ciertos contratos, acuerdos de pago, actas de conciliación o sentencias. La revisión debe incluir el valor pendiente, el vencimiento y la participación de las personas contra quienes cobrarás.
Si hubo espacios en blanco, comprueba que se completaron según las instrucciones. Si el título es físico, conserva el original. Si lo perdiste, revisa el trámite de cancelación y reposición: la pérdida no hace desaparecer automáticamente la deuda, pero sí puede complicar el ejercicio del derecho incorporado en el título.
Ten a mano el documento y los soportes anteriores cuando consultes a un abogado o un consultorio jurídico. Puedes repasar los campos en las guías del pagaré y de la letra de cambio, sin fabricar ahora una firma que nunca existió.
Cómo cobrar si no tienes nada firmado
No tener pagaré ni letra no significa que tengas que renunciar a la plata. Significa que debes revisar cómo probar la deuda y cuál procedimiento corresponde.
Empieza por los soportes reales: transferencias, conversaciones, correos, abonos y otras pruebas. Un mensaje donde el deudor reconoce cuánto debe puede ser relevante; su utilidad depende del contenido, de su autenticidad y de lo que permita acreditar junto con los demás elementos.
Si la otra persona reconoce la obligación, pueden documentar el saldo y acordar el pago. Usen los hechos verdaderos y la fecha real de firma. No simulen que hoy estás prestando otra vez una suma entregada hace meses, ni incluyan como pendiente dinero ya devuelto.
También pueden acudir a conciliación para buscar un acuerdo. El acta que lo contenga puede servir como título ejecutivo si cumple las condiciones legales. El requerimiento de cobro y la conciliación son actuaciones distintas.
Si el deudor no colabora, la posibilidad de demandar no depende únicamente de conseguir su firma ahora. Puede existir una ruta monitoria o declarativa según el monto, la obligación y las pruebas. PACTA también sirve para documentar préstamos existentes cuando el deudor participa; no puede hacer que alguien reconozca unilateralmente una deuda que está negando.
Qué es un requerimiento prejurídico
Es una comunicación formal para solicitar el pago antes de acudir al cobro judicial. Sirve para dejar clara la reclamación y abrir una oportunidad de solución. No es una demanda ni una orden de embargo.
Un requerimiento útil identifica al acreedor y al deudor, explica de dónde sale la obligación, precisa el saldo y las fechas, solicita el pago y señala cómo responder. Conserva el documento enviado y la evidencia de entrega o recepción que exista.
Evita inflar la cuenta, afirmar que ya hay un proceso cuando no lo hay o prometer consecuencias que no dependen de ti. Si mencionas acciones judiciales, habla de evaluar o acudir a la vía que corresponda.
El requerimiento escrito hecho directamente por el acreedor puede interrumpir la prescripción una sola vez, conforme al artículo 94 del Código General del Proceso, si reúne las condiciones aplicables. No trates una secuencia de mensajes como una renovación indefinida del plazo.
Para demandar, revisa las exigencias propias del procedimiento. Mandar esta comunicación no es un requisito universal para cualquier demanda, ni sustituye por sí mismo una conciliación previa cuando esta sea exigible.
Cuándo demandar y qué proceso corresponde
Si no consigues un acuerdo, compara las rutas con los soportes que tienes. Además del monto, revisa si sabes dónde puede ser notificado el deudor y qué posibilidades reales de pago existen.
Proceso ejecutivo. Se utiliza cuando tienes un título que respalda una obligación clara, expresa y exigible. Presentas la demanda con el documento y los demás anexos necesarios ante el juez competente. Si procede, el juez ordena pagar; también puede decretar medidas sobre bienes dentro de las condiciones legales. Un particular no puede embargar por su cuenta.
Proceso monitorio. Puede utilizarse para obligaciones de dinero de origen contractual, determinadas, exigibles y de mínima cuantía: hasta 40 salarios mínimos mensuales legales vigentes, según las reglas de cuantía. Permite reclamar sin contar necesariamente con un título ejecutivo. Debes aportar los documentos que tengas; si no hay soportes documentales, la ley exige manifestarlo bajo juramento.
En el monitorio, admitida la demanda y notificado personalmente el deudor, este tiene diez días para pagar o explicar por qué niega total o parcialmente la deuda. No son diez días para recuperar necesariamente la plata. Si se opone, la discusión continúa por el trámite previsto; si no comparece tras la notificación, puede dictarse sentencia y seguir la ejecución. No se admite el emplazamiento del demandado, por lo que poder notificarlo es importante.
Proceso declarativo. Puede ser necesario para que se determine la existencia o el alcance de la obligación cuando no hay título suficiente y el caso no encaja en el monitorio. La prueba de la deuda será central y deben revisarse los requisitos previos del proceso.
Reúne primero los soportes y consulta la ruta aplicable. La demanda, sus notificaciones y cualquier embargo requieren actuaciones propias; ni un formato ni una carta garantizan el resultado.
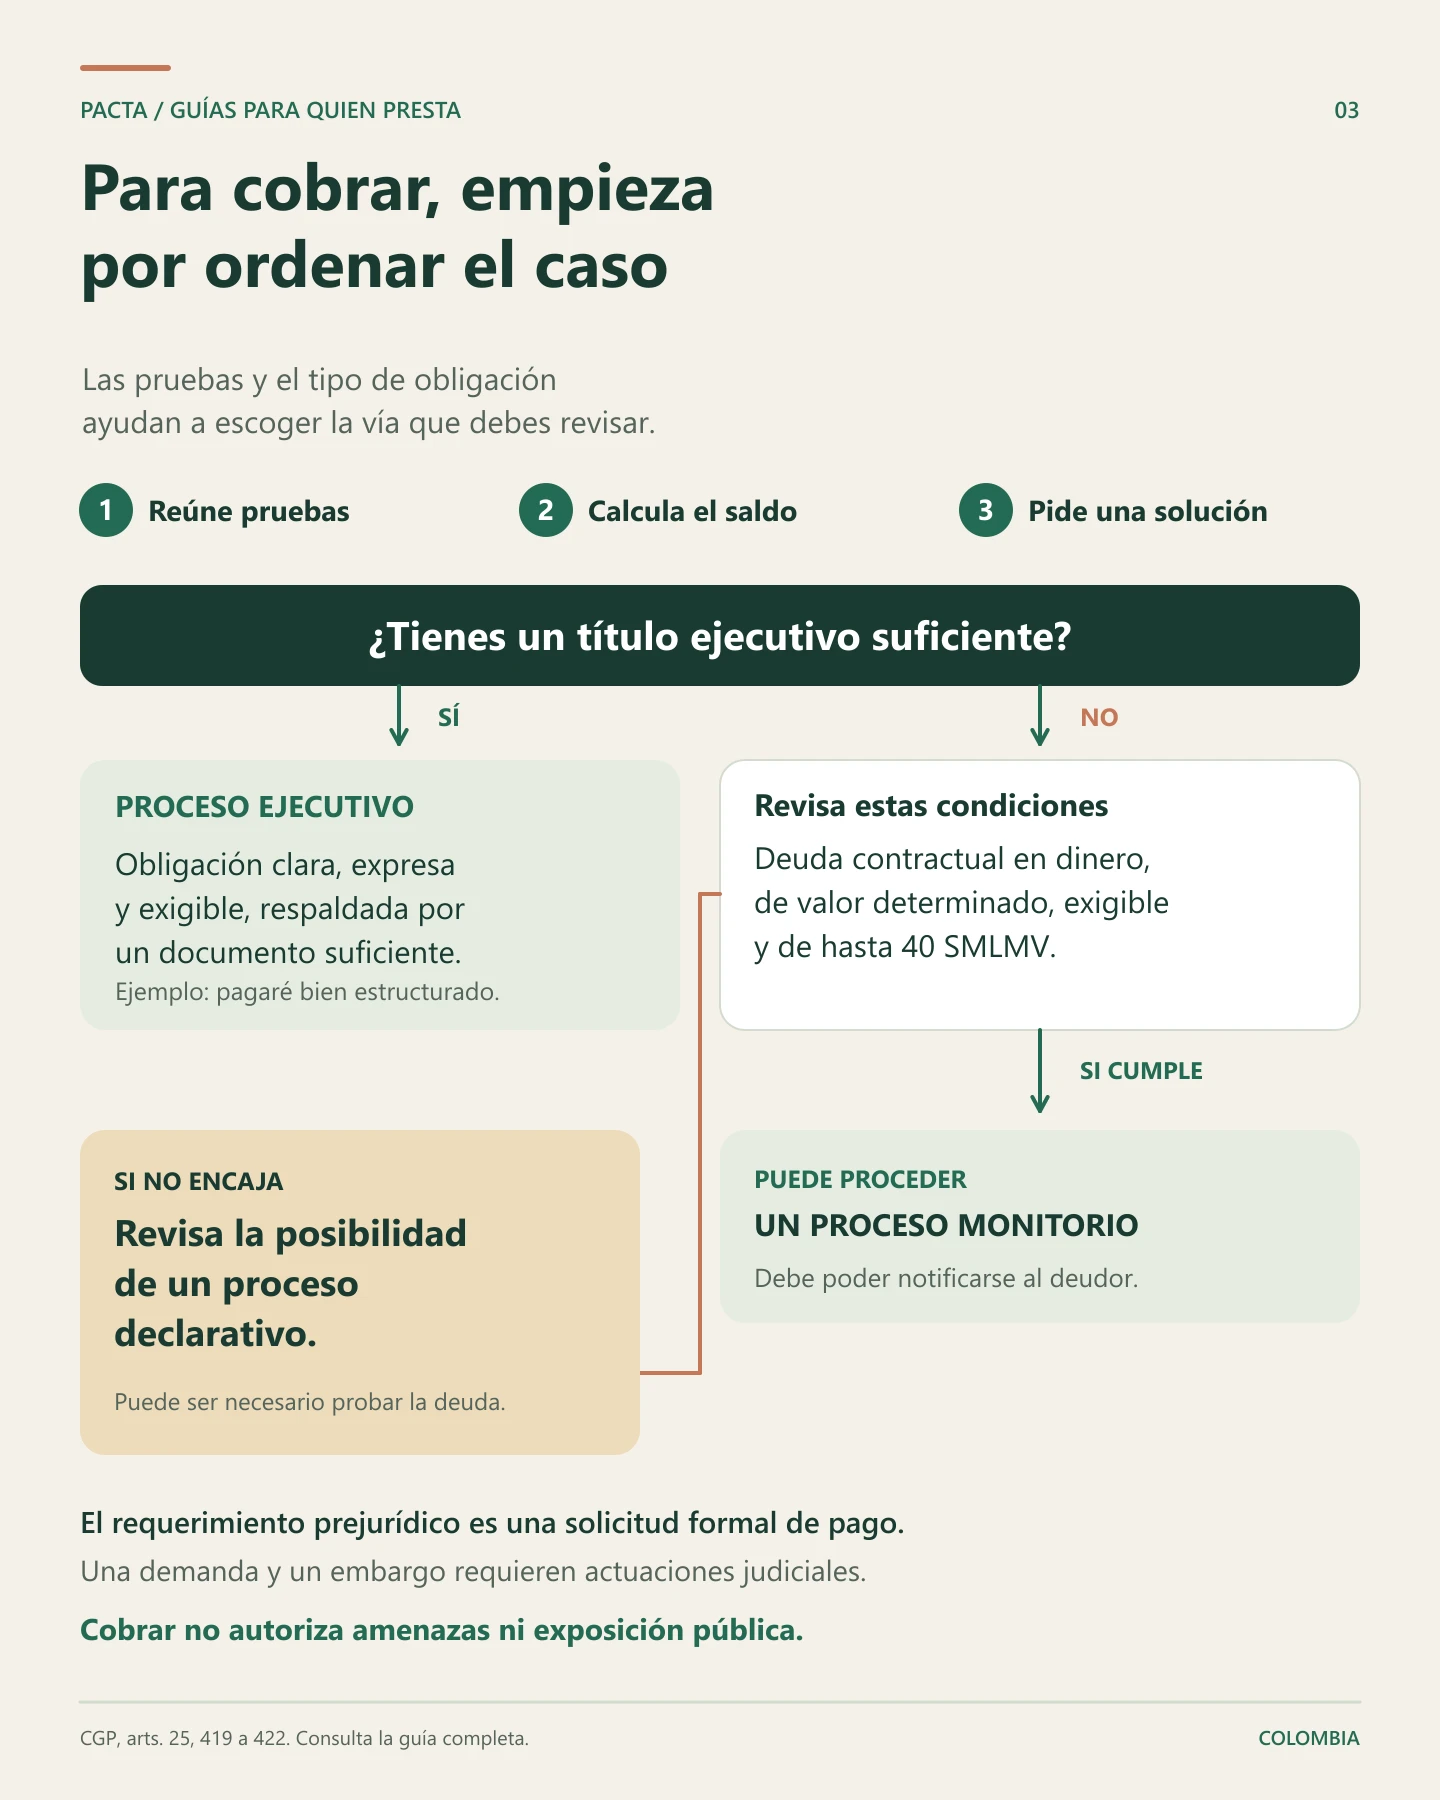
Leer la infografía
PACTA / GUÍAS PARA QUIEN PRESTA
03
Para cobrar, empieza
por ordenar el caso
Las pruebas y el tipo de obligación
ayudan a escoger la vía que debes revisar.
1
Reúne pruebas
2
Calcula el saldo
3
Pide una solución
¿Tienes un título ejecutivo suficiente?
SÍ
NO
PROCESO EJECUTIVO
Obligación clara, expresa
y exigible, respaldada por
un documento suficiente.
Ejemplo: pagaré bien estructurado.
Revisa estas condiciones
Deuda contractual en dinero,
de valor determinado, exigible
y de hasta 40 SMLMV.
SI CUMPLE
PUEDE PROCEDER
UN PROCESO MONITORIO
Debe poder notificarse al deudor.
SI NO ENCAJA
Revisa la posibilidad
de un proceso
declarativo.
Puede ser necesario probar la deuda.
El requerimiento prejurídico es una solicitud formal de pago.
Una demanda y un embargo requieren actuaciones judiciales.
Cobrar no autoriza amenazas ni exposición pública.
CGP, arts. 25, 419 a 422. Consulta la guía completa.
COLOMBIA
Cuánto tiempo tienes para cobrar
No existe un único plazo para todas las deudas. Depende de la acción que vayas a ejercer y de cuándo se hizo exigible la obligación.
En letras de cambio y pagarés, la acción cambiaria directa contra el principal obligado prescribe, por regla general, en tres años desde el vencimiento. Las reclamaciones contra otros firmantes pueden tener términos distintos.
Para obligaciones sometidas al régimen general del Código Civil, el artículo 2536 contempla cinco años para la acción ejecutiva y diez para la ordinaria. Esa regla no permite tomar un pagaré y reemplazar sin más sus tres años por cinco o diez: son acciones distintas y debe revisarse cuál está disponible.
Un reconocimiento de la deuda, un requerimiento escrito o una demanda pueden afectar el cómputo si cumplen los requisitos legales. Guarda las fechas y las pruebas de esas actuaciones. No des por perdido un caso solo por una cuenta informal, ni asumas que puedes esperar porque el deudor sigue prometiendo pagar.
Si el préstamo es antiguo, lleva la cronología a revisión cuanto antes. Saber qué pasó y cuándo es más útil que reunir muchas capturas sin orden.
Qué no hacer al cobrar y reglas de la Ley 2300
Puedes reclamar una deuda sin exponer al deudor ni invadir su intimidad. Evita amenazas, publicaciones para avergonzarlo, mensajes a familiares o compañeros de trabajo y cualquier afirmación falsa sobre demandas o embargos.
La Ley 2300 de 2023 protege a los consumidores e incluye a personas naturales que realizan cobranza; ser un particular no te excluye por sí solo. Su aplicación se revisa según la relación concreta. Dentro de su ámbito, estas son reglas centrales:
- Contactar por los canales autorizados para cobranza.
- Una vez establecido contacto directo, no contactar por varios canales en una misma semana ni en más de una ocasión durante el día.
- Respetar el horario de lunes a viernes, de 7:00 a. m. a 7:00 p. m., y sábados, de 8:00 a. m. a 3:00 p. m.; no hacer contacto de cobranza los domingos ni festivos, bajo la regla general.
- No contactar referencias personales para cobrar y respetar las restricciones a las visitas al domicilio o al trabajo.
La norma también limita las preguntas sobre el motivo del incumplimiento y permite consultar alternativas de pago. En la práctica, concentra la conversación en valores, fechas y opciones concretas, y deja constancia de lo acordado. Cobrar con firmeza no exige perseguir a la persona por todos sus canales.
Errores comunes al cobrar plata prestada
- Cobrar sin descontar lo recibido: reclama el saldo que puedas explicar y respaldar.
- Suponer que sin pagaré no existe ninguna vía: puede haber otras pruebas y procedimientos.
- Confundir una carta con una orden judicial: un requerimiento prejurídico no decreta embargos.
- Aceptar nuevos plazos sin documentarlos: deja claridad sobre qué cambió y qué sigue pendiente.
- Ignorar la prescripción mientras sigues escribiendo: no todos los contactos afectan el plazo.
- Usar amenazas o exponer al deudor: la existencia de una deuda no autoriza cobros abusivos.
Preguntas frecuentes si prestaste plata y no te pagan
¿Puedo demandar a alguien que me debe dinero?
Sí, si existe una obligación reclamable y se cumplen los requisitos de la vía correspondiente. Tener o no un título ejecutivo influye en el procedimiento.
¿Cómo cobrar una deuda si no tengo nada firmado?
Reúne los soportes, busca documentar un acuerdo si el deudor participa y revisa la posibilidad de un monitorio o un declarativo. No inventes documentos para llenar el vacío.
¿Un chat de WhatsApp sirve como prueba?
Puede servir. Importan su autenticidad, su contenido y el contexto; una captura aislada no garantiza que ya exista un título ejecutivo.
¿Tengo que contratar abogado para cualquier cobro?
No en todos los casos. Hay actuaciones de mínima cuantía que pueden adelantarse directamente; para escoger la ruta puedes acudir a un abogado o a un consultorio jurídico.
¿PACTA sirve si ya presté y no me pagan?
Sí, también sirve para préstamos existentes. La documentación requiere que el deudor participe en el acuerdo y en la firma; no convierte por sí sola una deuda discutida en una obligación reconocida.
¿PACTA presta la plata o recibe los pagos del deudor?
No. PACTA no presta dinero ni recibe pagos. Las partes realizan la entrega y los pagos por fuera de PACTA y conservan sus comprobantes.
Tu primer préstamo con PACTA, gratis
También para préstamos que ya hiciste: documenta lo acordado con la participación del deudor y deja el documento firmado y en custodia. PACTA incluye el requerimiento prejurídico y el paquete legal; no presta dinero ni recibe pagos.